Sportwetten mit Kreditkarte
Sportwetten mit Kreditkarte: Überblick über Einzahlung, Gebühren und Auszahlung
Bei Sportwetten mit Kreditkarte wird über die Kartendaten von Visa oder Mastercard eingezahlt, in der Regel mit einer zusätzlichen Freigabe per 3-D Secure. Eingabe der Kartendaten, Freigabe durch die Bank und eine spätere Rückzahlung auf die Karte sind dabei getrennte Vorgänge: Eine erfolgreiche Einzahlung sagt noch nichts über Gebühren, Bearbeitungsdauer oder die Möglichkeit einer Auszahlung aus.
Kartenzahlungen mit Visa und Mastercard: Kartendaten, Bestätigung und Prüfverfahren
Eine Karteneinzahlung bei Sportwetten wird über das Kartennetz Visa oder Mastercard abgewickelt. Ausgangspunkt ist die Zahlungskasse des Wettanbieters: Dort wird die Kartenzahlung gewählt, der Betrag eingegeben und die Kartendaten übermittelt. Es folgen die Freigabe durch den Karteninhaber und die Autorisierung der Transaktion; erst danach wird der Betrag dem Spielkonto gutgeschrieben.
Erfasst werden Kartennummer, Ablaufdatum und der dreistellige Kartenprüfwert (CVV) auf der Rückseite. Gemeint sind dabei Kredit- und Debitkarten von Visa oder Mastercard. Bei Sportwetten mit Kreditkarte wird also nicht über ein gesondertes Guthabenkonto gezahlt, sondern direkt mit der Karte. Ob der Betreiber die konkrete Karte annimmt, ist eine eigene Frage.
Der Unterschied zwischen Kredit- und Debitkarte ist für Sportwetten wichtig. Bei einer Kreditkarte werden Zahlungen meist gesammelt und später über die Kartenabrechnung vom Girokonto eingezogen; wer die Abrechnung nicht vollständig ausgleicht, zahlt in der Regel Zinsen auf den offenen Betrag. Eine Debitkarte belastet das Girokonto dagegen zeitnah. Wer Wetteinsätze mit geliehenem Geld bezahlt, erhöht sein finanzielles Risiko deutlich; eine Kreditkarte sollte deshalb nur so genutzt werden, dass die Abrechnung vollständig bezahlt werden kann.
Bei der Zahlungsfreigabe kommt in der Regel 3-D Secure als zusätzlicher Authentifizierungsschritt zum Einsatz, denn die EU-Zahlungsdiensterichtlinie PSD2 schreibt für Online-Kartenzahlungen grundsätzlich eine starke Kundenauthentifizierung vor. Die Freigabe erfolgt etwa über eine Banking-App oder einen SMS-Code und dient dazu, sicherzustellen, dass tatsächlich der Karteninhaber zahlt. Bei Visa heißt das Verfahren Visa Secure, bei Mastercard Identity Check. Praktisch bedeutet das: Nach dem Klick auf „Bezahlen“ öffnet sich ein Fenster der Bank oder es kommt eine Push-Nachricht aufs Smartphone, in der Betrag und Empfänger angezeigt werden. Stimmen diese Angaben nicht mit der geplanten Einzahlung überein, sollte die Freigabe abgelehnt werden.
Bei einer Kreditkarte verringert jede Einzahlung den verfügbaren Kartenrahmen bis zur nächsten Abrechnung. Ein Beispiel: Bei einem Kartenlimit von 1.000 € und Einzahlungen von insgesamt 300 € im laufenden Abrechnungszeitraum bleiben 700 € für weitere Zahlungen, unabhängig davon, ob die Wetten gewonnen oder verloren wurden. Gewinne, die später auf die Karte zurückfließen, erhöhen den Rahmen erst nach ihrer Gutschrift wieder.
Nach erfolgreicher Freigabe ist der Betrag üblicherweise kurz darauf auf dem Spielkonto sichtbar. Die Autorisierung bedeutet, dass die Bank den Zahlungsauftrag angenommen hat; die Gutschrift ist die Verbuchung beim Wettanbieter. Fehlt die Gutschrift, obwohl die Bank die Zahlung freigegeben hat, liegt die Ursache also an anderer Stelle als bei einer abgelehnten Autorisierung.
Einige Betreiber ermöglichen es außerdem, Kartendaten für spätere Zahlungen in tokenisierter Form zu speichern, also als verschlüsselten Platzhalter statt der echten Kartennummer. Auch eine gespeicherte Karte kann bei späteren Zahlungen eine erneute Freigabe erfordern.
Erstmalige Auszahlungen können eine Identitätsprüfung nach dem Know-Your-Customer-Prinzip erfordern, die den Eingang des Geldes verzögern kann. Sinnvoll ist es deshalb, die Verifizierung des Wettkontos schon vor dem ersten Auszahlungswunsch abzuschließen.
Einzahlung und Rückzahlung: Welche Vorgänge mit der Karte zu unterscheiden sind
Bei der Einzahlung fließt Geld von der Karte auf das Spielkonto, bei einer Rückzahlung vom Spielkonto zurück. Beide Richtungen werden technisch und vertraglich unterschiedlich unterstützt.
Eine Einzahlung läuft in der Praxis meist so ab: In der Kasse des Wettanbieters die Kartenzahlung wählen, den Betrag eingeben, Kartennummer, Ablaufdatum und CVV eintragen, die Zahlung in der Banking-App oder per SMS-Code freigeben und anschließend prüfen, ob der Betrag auf dem Spielkonto erscheint. Abgeschlossen ist die Einzahlung erst mit dieser Gutschrift.
Eine Rückzahlung geht dagegen vom Wettanbieter aus. Zuerst ist zu klären, ob er Auszahlungen auf die betreffende Karte überhaupt anbietet; eine frühere Einzahlung per Visa oder Mastercard legt das nicht fest. Ist dieser Weg vorgesehen, wird im Konto eine Auszahlung beantragt, der Betreiber bearbeitet sie und prüft gegebenenfalls die Identität, danach wird der Betrag der Karte gutgeschrieben. Viele Anbieter zahlen nur bis zur Höhe der Einzahlungen auf die Karte zurück und darüber hinausgehende Gewinne per Banküberweisung aus; ob das so geregelt ist, steht in den Auszahlungsbedingungen.
Die folgende Übersicht stellt Empfänger, Zahlungsrichtung und Prüfbedingung beider Vorgänge gegenüber.
| Vorgang | Zahlungsrichtung und Ablauf | Wesentliche Prüfbedingung |
|---|---|---|
| Einzahlung | Kartenzahlung an das Spielkonto mit möglicher zusätzlicher Authentifizierung | Annahme der Karte durch Betreiber und Bank |
| Rückzahlung | Mögliche Übertragung vom Spielkonto auf eine Karte nach Bearbeitung durch den Betreiber | Unterstützung der Auszahlungsrichtung und gegebenenfalls Identitätsprüfung |
Eine Zahlungskasse, die Karten als Einzahlungsmittel aufführt, bietet damit nicht zwangsläufig auch Auszahlungen auf Karten an.
Gebühren und Bearbeitungszeiten: Welche Angaben für Kartenzahlungen relevant sind
Bei den Kosten ist zwischen einer möglichen Einzahlungsgebühr des Wettanbieters und einem Entgelt der kartenausgebenden Bank zu unterscheiden. Für Karteneinzahlungen erheben viele Betreiber keine gesonderte Gebühr. Die Bank kann für bestimmte Transaktionen dagegen ein Entgelt von etwa 0–2 % berechnen; das ist kein einheitlicher Visa- oder Mastercard-Tarif, sondern hängt vom Kartenvertrag ab.
Ein Rechenbeispiel: Bei einer Einzahlung von 100 € ohne Betreibergebühr und einem angenommenen Bankentgelt von 2 % werden 100 € gutgeschrieben, die Karte aber mit 102 € belastet. Bei 1 % wären es 101 €, ohne Bankentgelt 100 €. Wird die Zahlung in einer anderen Währung als Euro abgerechnet, kann zusätzlich ein Auslandseinsatzentgelt der Bank anfallen; wer in Euro einzahlt, vermeidet das.
Welche Entgelte für die eigene Karte gelten, steht im Preis- und Leistungsverzeichnis der Bank. Dort lässt sich vor der ersten Einzahlung nachsehen, ob für Zahlungen an Glücksspielanbieter besondere Entgelte vorgesehen sind. Nach der ersten Einzahlung zeigt die Kartenabrechnung, ob tatsächlich zusätzliche Kosten gebucht wurden; eine Rückzahlung des Wettanbieters erscheint dort später als Gutschrift.
Zeitlich unterscheiden sich Einzahlung und Rückzahlung deutlich. Die Einzahlung wird nach erfolgreicher Freigabe üblicherweise sehr schnell gutgeschrieben. Bei Rückzahlungen auf Karten ist dagegen mit ungefähr 2–5 Werktagen zu rechnen, bei einem ersten Auszahlungsantrag mit möglicher KYC-Prüfung auch länger. Diese Werte sind Orientierung, keine zugesicherten Zahlungstermine.
Sportwetten mit Kreditkarte: Beteiligte, Zahlungsstatus und typische Fehler
An einer Kartenzahlung sind drei Stellen beteiligt: Visa oder Mastercard stellen das Kartennetz, über das die Zahlung verarbeitet wird. Der Wettanbieter entscheidet, welche Ein- und Auszahlungswege er anbietet. Die kartenausgebende Bank entscheidet mit, ob sie eine bestimmte Transaktion annimmt, und führt die Freigabe des Karteninhabers durch.
Hilfreich ist ein Blick auf den Transaktionsstatus: Eine Zahlung kann veranlasst, autorisiert oder bereits dem Spielkonto gutgeschrieben sein. Auf der Kartenabrechnung erscheint eine Einzahlung oft zunächst als vorgemerkte Buchung, bevor sie endgültig gebucht wird. Wer eine Zahlung vermisst, sollte deshalb zuerst prüfen, welcher Status angezeigt wird, und erst dann den Kundendienst kontaktieren.
Typische Fehler bei Kartenzahlungen sind schnell vermieden: Tippfehler bei Kartennummer oder Ablaufdatum, eine abgelaufene Karte, ein abgebrochener 3-D-Secure-Schritt oder ein überschrittenes Kartenlimit führen zur Ablehnung. Häufig verlangen Wettanbieter außerdem, dass die Karte auf den Namen des Kontoinhabers läuft; eine fremde Karte kann spätestens bei der Auszahlung Probleme verursachen. Wer mehrere Karten besitzt, sollte für Sportwetten möglichst immer dieselbe verwenden, damit Ein- und Auszahlungen übersichtlich bleiben.
Bankablehnungen, Identitätsprüfung und weitere Grenzen der Kartenzahlung
Bankseitige Einschränkungen sind eine häufige Grenze für Kartenzahlungen im Glücksspielbereich. Manche Banken lehnen solche Transaktionen grundsätzlich ab, auch wenn auf dem Kartenkonto genug Geld vorhanden ist. Eine Ablehnung kann also an den Regeln der Bank für bestimmte Zahlungskategorien liegen und nicht am Wettanbieter.
Bei gespeicherten Kartendaten muss der Betreiber die Sicherheitsstandards der Kartenbranche (PCI DSS) einhalten. Für Kunden gilt zusätzlich: Kartendaten nur auf der verschlüsselten Zahlungsseite des Anbieters eingeben und die Kartenabrechnung regelmäßig auf unbekannte Buchungen prüfen. Vorsicht ist bei E-Mails oder Nachrichten geboten, die angeblich vom Wettanbieter kommen und zur erneuten Eingabe von Kartendaten auffordern; seriöse Anbieter fragen die vollständige Kartennummer und den CVV nicht per E-Mail ab. Im Zweifel sollte die Zahlungsseite direkt über die bekannte Adresse des Anbieters aufgerufen werden, nicht über einen Link in der Nachricht.
Der Begriff Chargeback bezeichnet die Beanstandung einer Kartentransaktion beim Kartenherausgeber, etwa bei einer nicht autorisierten Abbuchung. Ob eine Beanstandung zulässig ist, richtet sich nach den Bedingungen des Kartenherausgebers und des Kartennetzes. Ein verlorener Wetteinsatz begründet keinen Anspruch, die zugehörige Kartenzahlung rückgängig zu machen. Wer eine reguläre Einzahlung dennoch zurückbuchen lässt, muss damit rechnen, dass der Wettanbieter das Konto sperrt und den Betrag zurückfordert. Bei einer tatsächlich unbekannten Abbuchung ist dagegen schnelles Handeln richtig: Karte bei der Bank sperren lassen und die Buchung beanstanden.
Verzögert sich eine Auszahlung, kann das an einer ausstehenden Identitätsprüfung, an der Auszahlungsrichtung oder an Vorgaben der Bank liegen. Allein aus der Dauer lässt sich nicht auf die Ursache schließen; eine Nachfrage beim Kundendienst klärt den Stand meist schneller.
Sportwetten bleiben mit dem Risiko verbunden, eingesetztes Geld zu verlieren. Eine vorab festgelegte Budgetgrenze erleichtert die Kontrolle, beseitigt das Risiko aber nicht, und Versuche, Verluste durch höhere Einsätze zurückzugewinnen, vergrößern die Belastung. Eine Kreditkarte sichert kein Wettergebnis ab, und Sportwetten sind keine verlässliche Einkommensquelle.
Beispielsituationen zur Kartenautorisierung, Rückzahlung und Speicherung von Kartendaten
Eine Kartenzahlung kann an bankseitigen Regeln scheitern, eine zusätzliche Freigabe erfordern oder bei einer späteren Auszahlung neue Prüfungen auslösen. Die folgenden fiktiven Fälle zeigen, wie sich diese Punkte auswirken.
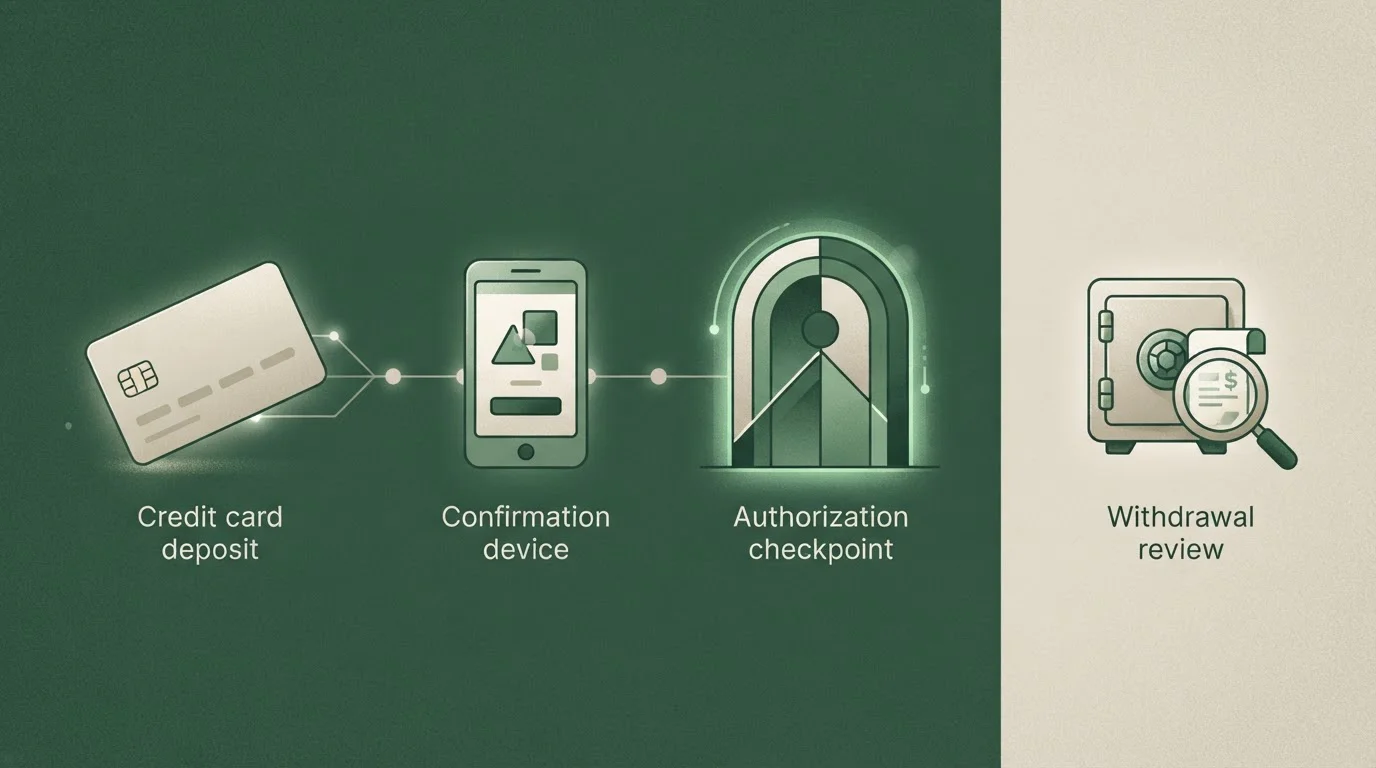
Im ersten Fall erscheint Mastercard in der Zahlungskasse eines Wettanbieters, die Bank des Kunden lehnt Zahlungen der Kategorie Glücksspiel jedoch ab. Trotz ausreichenden Kontostands scheitert die Einzahlung. Das sichtbare Zahlungsangebot des Betreibers ändert nichts an der Entscheidung der Bank; hier hilft nur ein anderes Zahlungsmittel.
Im zweiten Fall wird nach der Eingabe der Kartendaten eine Freigabe in der Banking-App angefordert. Wird die Push-Nachricht übersehen oder der Vorgang abgebrochen, läuft die Freigabe nach einiger Zeit ab und die Zahlung wird nicht ausgeführt. Ein neuer Versuch ist dann in der Regel ohne Folgen möglich, eine Doppelbelastung entsteht durch eine nicht freigegebene Zahlung nicht.
Im dritten Fall werden 300 € eingezahlt und später 450 € Guthaben ausgezahlt. Erlaubt der Anbieter Rückzahlungen auf die Karte nur bis zur Höhe der Einzahlung, gehen 300 € zurück auf die Karte und die übrigen 150 € per Banküberweisung aufs Girokonto. Steht beim ersten Antrag noch eine KYC-Prüfung aus, beginnt die Bearbeitung erst nach deren Abschluss, selbst wenn die Einzahlung damals sofort verbucht wurde.
Im vierten Fall hinterlegt der Kunde seine Karte als tokenisierte Zahlungsdaten, damit er bei weiteren Einzahlungen nicht jedes Mal alle Angaben neu eingeben muss. Anders als die Regeln für Karteneinzahlungen, Auszahlungen und Gebühren betrifft diese Funktion ausschließlich den Umgang mit wiederverwendbaren Zahlungsinformationen; eine Freigabe per 3-D Secure kann trotzdem erneut verlangt werden. Läuft die Karte ab oder wird sie ersetzt, müssen die neuen Daten hinterlegt werden.
Kartenzahlungen bei Sportwetten in Deutschland: regionale Bedingungen und Prüfungen
In Deutschland sind bei Kartenzahlungen für Sportwetten die geltenden rechtlichen Anforderungen, Altersbeschränkungen und die Lizenz des jeweiligen Wettanbieters maßgeblich. Ob Visa oder Mastercard tatsächlich angenommen werden, hängt sowohl vom Betreiber als auch von der kartenausgebenden Bank ab, und eine Lizenz bedeutet nicht, dass alle Karten oder Zahlungsrichtungen unterstützt werden.
Vor einer Transaktion sollten außerdem Währung, Ein- und Auszahlungslimits, Gebühren und Bearbeitungszeiten geprüft werden. Allgemeine Angaben können von den tatsächlich geltenden Konditionen der Bank und des Wettanbieters abweichen.
Häufige Fragen zu Kreditkartenzahlungen bei Sportwetten
Welche Bedingungen sind vor einer Kreditkartenzahlung bei Sportwetten zu prüfen?
Relevant sind die Kartenannahme durch den Wettanbieter, mögliche Einschränkungen der Bank und die Anforderungen an die Zahlungsbestätigung. Zusätzlich müssen Gebühren, Limits und die Bedingungen einer späteren Auszahlung berücksichtigt werden. Die Unterstützung eines bestimmten Kartennetzes ist keine allgemeine Zusage für sämtliche Transaktionen.
Wie unterscheiden sich Kartenzahlungen von Zahlungen über elektronische Geldbörsen?
Bei einer Karteneinzahlung erfolgt die Autorisierung über das verwendete Kartenverfahren und in der Regel eine zusätzliche Authentifizierung. Rückzahlungen auf Karten dauern häufig länger als Auszahlungen über bestimmte elektronische Geldbörsen. Daraus lässt sich jedoch keine allgemeingültige Rangfolge der Zahlungsmethoden ableiten.
Wie funktioniert eine Einzahlung mit Visa oder Mastercard bei Sportwetten?
Bei einer solchen Einzahlung werden das angebotene Kartennetz und der Zahlungsbetrag ausgewählt sowie die erforderlichen Kartendaten übermittelt. Anschließend folgt in der Regel eine zusätzliche Freigabe über 3-D Secure. Die Verarbeitung und Gutschrift hängen von der erfolgreichen Autorisierung und den Bedingungen der beteiligten Stellen ab.
Prüfliste vor der ersten Kartenzahlung
Kartenzahlungen bei Sportwetten lassen sich in drei Vorgänge gliedern: die Einzahlung mit Freigabe durch die Bank, die mögliche Rückzahlung auf die Karte und die optionale Speicherung der Kartendaten. Für jeden Vorgang gelten eigene Bedingungen von Bank und Betreiber.
Vor der ersten Einzahlung lohnt eine kurze Prüfliste: Akzeptiert die eigene Bank Glücksspielzahlungen? Erhebt der Wettanbieter oder die Bank eine Gebühr? Wird in Euro abgerechnet? Zahlt der Anbieter auf die Karte zurück und bis zu welcher Höhe? Ist das Wettkonto bereits verifiziert? Wer diese Fragen vorab klärt, vermeidet die häufigsten Überraschungen bei Kosten und Auszahlung. Für die eigene Ausgabenkontrolle hilft es zudem, ein monatliches Budget festzulegen und Einzahlungen nicht über die Kreditkarte zu finanzieren, wenn die Abrechnung am Monatsende nicht vollständig aus dem laufenden Einkommen bezahlt werden kann.
Wettarten – paymentwettende.com
Inhalt erstellt vom Team «paymentwettende.com»
